Domain gold-liebe.de kaufen?
Wir ziehen mit dem Projekt
gold-liebe.de um.
Sind Sie am Kauf der Domain
gold-liebe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gold-liebe.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
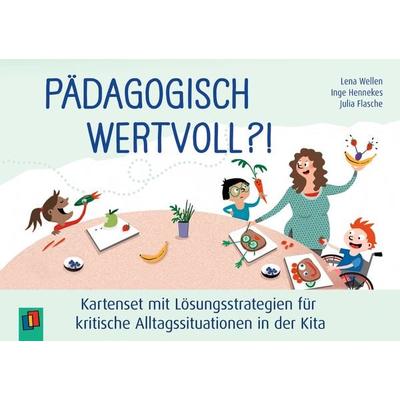
Pädagogisch wertvoll?! – KartensetKartenset Mit 32 Typischen Alltagssituationen Aus Der Kita Für Pädagogische Fachkräfte In Kita Und Krippe 32 Typische Alltagssituationen Aus Kita Und Krippe – Dieses Kartenset Unterstützt Erzieher Und Erzieherinnen, Pädagogische Fachkräfte Und...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
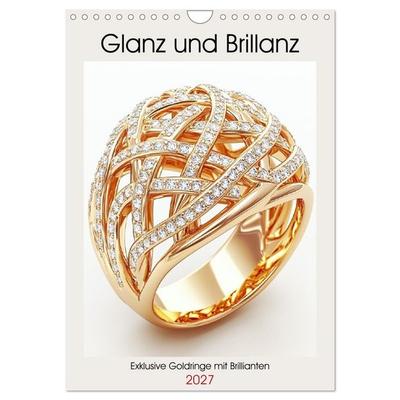
Glanz und Brillanz. Exklusive Goldringe mit Brillianten (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderDieser Einzigartige Kalender Zeigt 12 Kunstvoll Gestaltete Illustrationen Von Luxuriösen Goldringen, Die Mit Funkelnden Brillanten Verziert Sind. Jede Seite Wurde Mit Hilfe Von Ki Erstellt Und Offenbart Ein Neues, Atemberaubendes Meisterwerk. Von...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wellen, Lena: Pädagogisch wertvoll?!Pädagogisch wertvoll?! , In kritischen Situationen handlungsfähig bleiben und Kita sinnvoll gestalten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20250512, Autoren: Wellen, Lena, Illustrator: Flasche, Julia, Seitenzahl/Blattzahl: 104, Abbildungen: enthält farbige Abbildungen, inkl. Download-Material, Keyword: verhaltensauffälligkeiten bei Kindern; kompetenzen erzieherin; personalmangel kita; verhaltensstörungen bei kindern; pädagogische kompetenzen; fähigkeiten erzieherin; kita alltag; selbstwirksamkeit bei kindern; qualitätsmanagement kita; erzieherin stärken; notfallplan bei personalmangel kita; aggressivität bei kleinkindern; herausforderndes verhalten bei kindern; burnout erzieher; auffälliges verhalten bei kindern; fachkräftemangel kita; handlungskompetenzen erzieher; herausforderndes verhalten in der kita; personalmangel kita lösungen; resilienz kita; kita probleme; personalmangel kindergarten; aggressivität bei kindern was tun; konflikte kindergarten; erzieherin hilfe, Fachschema: Pädagogik~Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Vorschule und Kindergarten~Waldkindergarten, Freiluftschule & Erlebnispädagogik, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 8, Gewicht: 298, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **

Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
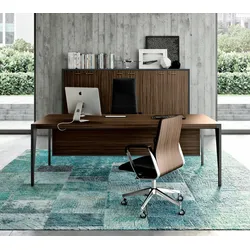
Luxus Chefbüro Schreibtisch hochwertig TimezzoLuxus Chefbüro Schreibtisch hochwertig Timezzo Timezzo Schreibtisch ist ein hochwertiger Repräsentant des Luxus Chefbüros. Filigrane Beine aus Metall halten die Tischplatte aus MDF mit Echtholz Furnier. Optionale Ledereinlage sorgt für die Exklusivität des Chefbüros. Klare und leichte Formen des hochwertigen Schreibtisches sind ideal, um ein Mittelpunkt im Chefbüro zu werden. Standardausstattung Luxus Schreibtisch Timezzo: + rechteckige Tischplatte ca. 161 x 101 cm + optional: ca. 181 x 101, 201 x 101 und 221 x 101 cm + Echtholz furniert, optional: mit Ledereinlage + 4-Fuß Designgestell + optional: Knieblende + optional: Kabelkorb Maße in cm: Breite: ca. 161 Tiefe: ca. 101 Höhe: ca. 75 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt aus der EU2169,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pädagogisch wertvoll?! – KartensetKartenset Mit 32 Typischen Alltagssituationen Aus Der Kita Für Pädagogische Fachkräfte In Kita Und Krippe 32 Typische Alltagssituationen Aus Kita Und Krippe – Dieses Kartenset Unterstützt Erzieher Und Erzieherinnen, Pädagogische Fachkräfte Und...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glanz und Brillanz. Exklusive Goldringe mit Brillianten (Wandkalender 2027 DIN A4 hoch), CALVENDO MonatskalenderDieser Einzigartige Kalender Zeigt 12 Kunstvoll Gestaltete Illustrationen Von Luxuriösen Goldringen, Die Mit Funkelnden Brillanten Verziert Sind. Jede Seite Wurde Mit Hilfe Von Ki Erstellt Und Offenbart Ein Neues, Atemberaubendes Meisterwerk. Von...23,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Wellen, Lena: Pädagogisch wertvoll?!Pädagogisch wertvoll?! , In kritischen Situationen handlungsfähig bleiben und Kita sinnvoll gestalten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20250512, Autoren: Wellen, Lena, Illustrator: Flasche, Julia, Seitenzahl/Blattzahl: 104, Abbildungen: enthält farbige Abbildungen, inkl. Download-Material, Keyword: verhaltensauffälligkeiten bei Kindern; kompetenzen erzieherin; personalmangel kita; verhaltensstörungen bei kindern; pädagogische kompetenzen; fähigkeiten erzieherin; kita alltag; selbstwirksamkeit bei kindern; qualitätsmanagement kita; erzieherin stärken; notfallplan bei personalmangel kita; aggressivität bei kleinkindern; herausforderndes verhalten bei kindern; burnout erzieher; auffälliges verhalten bei kindern; fachkräftemangel kita; handlungskompetenzen erzieher; herausforderndes verhalten in der kita; personalmangel kita lösungen; resilienz kita; kita probleme; personalmangel kindergarten; aggressivität bei kindern was tun; konflikte kindergarten; erzieherin hilfe, Fachschema: Pädagogik~Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Vorschule und Kindergarten~Waldkindergarten, Freiluftschule & Erlebnispädagogik, Warengruppe: HC/Kindergarten/Vorschulpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 8, Gewicht: 298, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brockers, Sonja: Upcycling - Aus wertlos wird wertvoll!Upcycling - Aus wertlos wird wertvoll! , 25 einzigARTige Projekte mit Alltagsmaterialien , HID Sets > Lichter & Leuchten , Erscheinungsjahr: 20161107, Produktform: Kartoniert, Autoren: Brockers, Sonja, Seitenzahl/Blattzahl: 80, Abbildungen: vierfarbig, Keyword: Kunst; Wiederverwertung; Nachhaltigkeit; Recycling; Kreativität, Fachschema: Pädagogik / Schule~Lernmittel~Unterrichtsmedium~Upcycling~Grundschule / Lehrermaterial~Kunstunterricht / Lehrermaterial, Themenvorschläge, Fachkategorie: Unterrichtsmaterialien~Handarbeit, Dekoration und Kunsthandwerk~Schule und Lernen, Bildungszweck: für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 3 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 3, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Länge: 297, Breite: 210, Höhe: 10, Gewicht: 373, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Glanz und Brillanz. Exklusive Goldringe mit Brillianten (Wandkalender 2027 DIN A2 hoch), CALVENDO MonatskalenderDieser Einzigartige Kalender Zeigt 12 Kunstvoll Gestaltete Illustrationen Von Luxuriösen Goldringen, Die Mit Funkelnden Brillanten Verziert Sind. Jede Seite Wurde Mit Hilfe Von Ki Erstellt Und Offenbart Ein Neues, Atemberaubendes Meisterwerk. Von...59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.